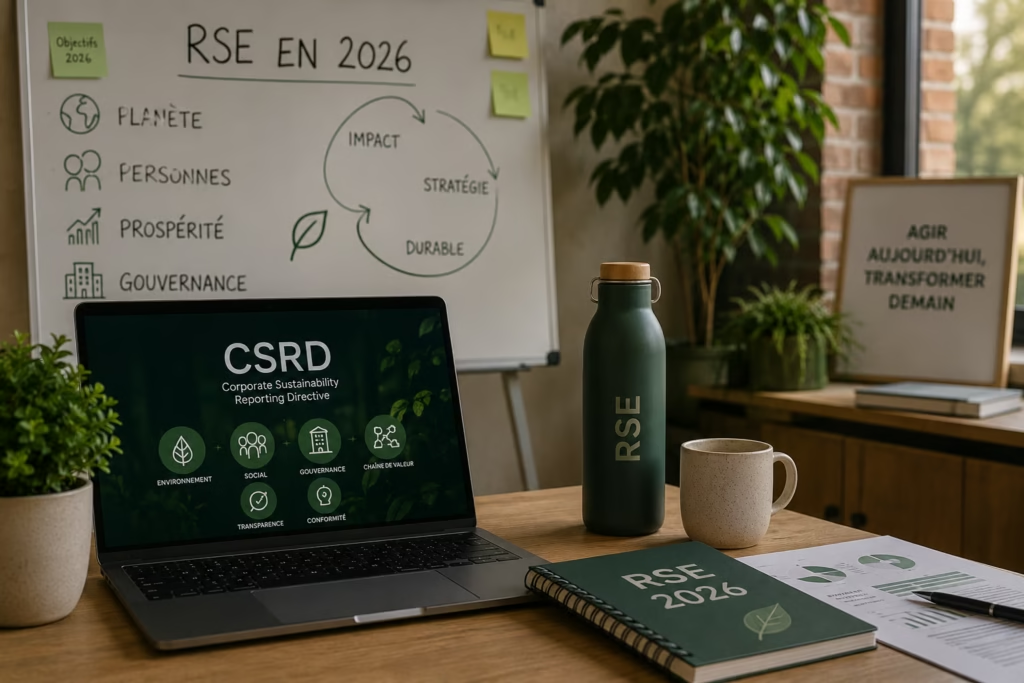
Pendant trois ans, les entreprises se sont préparées à une vague réglementaire : la CSRD, ce reporting de durabilité censé concerner des dizaines de milliers d’organisations. Puis, fin 2025, l’Europe a appuyé sur le frein. Le paquet de simplification « Omnibus » réduit drastiquement le périmètre et les exigences. Beaucoup de dirigeants ont entendu « c’est allégé » et compris « on peut souffler ». Ce serait une erreur de lecture, et elle pourrait coûter cher. Voyons d’abord ce qui a vraiment changé.
Ce que l’Omnibus change concrètement
Le changement est massif, il faut le reconnaître. Le paquet Omnibus, approuvé par le Parlement européen le 16 décembre 2025 puis validé par le Conseil le 24 février 2026, resserre fortement le dispositif. Le nombre d’entreprises soumises à la CSRD passerait d’environ 50 000 à environ 10 000 dans l’Union, soit une réduction de l’ordre de 80 %. Le nombre de points de données à renseigner serait ramené d’environ 1 100 à environ 300. Les normes sectorielles deviennent volontaires. Les seuils sont relevés, les PME cotées sortent du périmètre obligatoire, et un mécanisme de report (le « stop-the-clock ») décale l’entrée en vigueur pour plusieurs vagues, avec des premiers rapports repoussés à 2028 sur l’exercice 2027 pour la vague concernée.
Pour une PME ou une ETI qui se croyait obligée, le soulagement administratif est réel. La tentation de tout arrêter aussi.
Le retournement : la loi recule, pas la réalité
Voici ce que l’allègement fait oublier. Une obligation réglementaire qui diminue ne fait pas disparaître le problème qu’elle visait. Et c’est tout l’enjeu.
Le recul de la contrainte est largement un recul en trompe-l’œil. Les défis qui ont justifié la CSRD demeurent intacts : le changement climatique et ses impacts physiques, la raréfaction des ressources, la perte de biodiversité, les fractures sociales. Une entreprise qui choisirait d’ignorer ces réalités sous prétexte que la loi se fait plus clémente ne supprimerait pas le risque, elle le repousserait, en s’exposant à le subir sans préparation. Les sécheresses, les ruptures d’approvisionnement, les attentes des clients et des talents, la pression des financeurs : rien de tout cela ne dépend du nombre de points de données à publier.
Autrement dit, l’Omnibus change le « combien faut-il déclarer », pas le « faut-il agir ». Confondre les deux, c’est prendre un répit administratif pour une dispense stratégique.
Pourquoi continuer, même sans y être obligé
Plusieurs raisons solides militent pour maintenir le cap, indépendamment de la loi. La chaîne de valeur, d’abord : même exemptée, votre entreprise reste fournisseur ou cliente d’organisations qui, elles, restent soumises, et qui vous demanderont vos données ESG pour leur propre reporting. Sortir du périmètre obligatoire ne vous sort pas des questionnaires de vos donneurs d’ordre. Le financement, ensuite : investisseurs et banques intègrent de plus en plus les critères de durabilité, et les normes, même devenues volontaires, servent de référence aux agences de notation. L’attractivité, aussi : clients et candidats regardent les engagements réels. Et la gestion du risque, enfin : anticiper vaut toujours mieux que réagir dans l’urgence.
Il y a même une opportunité dans ce contexte : pendant que certains relâchent, ceux qui maintiennent une démarche sérieuse se construisent une avance et une crédibilité difficiles à rattraper.
Comment ajuster sans abandonner
La bonne posture n’est ni « tout faire comme avant » ni « tout arrêter », c’est calibrer intelligemment. Vérifiez d’abord votre situation réelle au regard des nouveaux seuils, car le calendrier et le périmètre se précisent encore et la transposition nationale est attendue. Conservez l’essentiel de votre démarche, en concentrant l’effort sur les enjeux vraiment matériels pour votre activité plutôt que sur l’exhaustivité d’un reporting. Continuez de collecter vos données clés, ne serait-ce que pour répondre à votre chaîne de valeur et à vos financeurs. Et traitez la RSE comme un sujet de stratégie et de risque, pas comme une simple obligation de publication. L’allègement est une occasion de faire mieux et plus utile, pas de tout lâcher.
En résumé
L’Omnibus allège réellement la CSRD : moins d’entreprises concernées, moins de données, des délais repoussés. Mais réduire la contrainte réglementaire ne réduit pas les enjeux climatiques, sociaux et économiques qui l’avaient justifiée. Ce recul est en trompe-l’œil. Les entreprises qui en profitent pour tout arrêter prennent un risque, car leur chaîne de valeur, leurs financeurs, leurs clients et le climat lui-même continueront de leur demander des comptes. La bonne réponse n’est pas d’abandonner, c’est de recentrer la RSE sur ce qui compte vraiment et d’en faire un atout stratégique. La loi se fait plus souple ; la réalité, non.